Costul de producție: antecalcul și postcalcul, pe înțelesul tuturor
Cât te costă de fapt un produs? Ce intră în costul de producție după reglementările contabile, cum faci antecalculul din rețetă înainte de producție, cum afli costul real la final și ce faci cu diferența dintre ele, pe exemplul unei fabrici de sucuri.
8 min de cititPublicat pe
Prețul de vânzare al unui produs pornește, de cele mai multe ori, de la o socoteală făcută o dată, demult, într-un Excel: atâtea kilograme de materie primă, atâta ambalaj, ceva manoperă. Între timp s-au scumpit materiile prime, s-au schimbat oamenii și utilajele, iar nimeni nu mai știe cât costă de fapt o șarjă. Antecalculul și postcalculul sunt cele două socoteli care răspund la întrebarea asta: una înainte de producție, una după. Mai jos găsești ce intră în costul de producție, cum se face fiecare calcul și ce faci cu diferența dintre ele, pe exemplul unei fabrici de sucuri inventate.
Ce intră în costul de producție
Reglementările contabile din România (OMFP nr. 1802/2014) spun că costul de producție al unui bun cuprinde costul de achiziție al materiilor prime și al materialelor consumate, celelalte cheltuieli de producție direct atribuibile bunului și o cotă rezonabilă din cheltuielile indirecte de producție, repartizată rațional. Pe românește, trei grupe:
- materialele directe: materiile prime, ingredientele și ambalajele care intră în produs, inclusiv pierderile tehnologice normale;
- manopera directă: orele lucrate de oamenii care fac produsul, cu tariful lor;
- regia de producție: cheltuielile fabricii care nu țin de un singur produs, cum sunt energia, întreținerea și amortizarea utilajelor sau salariul șefului de secție, împărțite pe produse după o regulă aleasă de firmă.
Ce nu intră: pierderile peste cele normale, cheltuielile de administrație ale firmei, cheltuielile de vânzare și, de regulă, depozitarea produselor finite. Ele sunt cheltuieli ale perioadei, nu ale produsului. Dacă o parte din materia primă iese ca un coprodus care se folosește mai departe, cum e tescovina rămasă după presarea merelor, coprodusul poate prelua o parte din cost, după o regulă stabilită de firmă.
Antecalculul: costul de dinainte
Antecalculul se face înainte să pornești producția, din trei surse:
- rețeta (fișa tehnică), cu normele de consum: cât din fiecare materie primă și ambalaj intră într-o șarjă, cu pierderea tehnologică a fiecăruia;
- manopera normată: operațiile prin care trece produsul, cu orele și tariful fiecăreia;
- regia, ca o cotă stabilită de firmă.
Materialele se evaluează la prețul lor de azi, din gestiune. Rezultatul e un cost unitar planificat: cât ar trebui să coste o sticlă, o pâine sau o bucată. Din el pornești prețul de vânzare și știi de la ce preț începi să câștigi.
Postcalculul: costul de după
Postcalculul se face după ce comanda de producție s-a terminat, din ce s-a întâmplat de fapt:
- materialele consumate efectiv, de pe bonurile de consum, nu cele din rețetă;
- orele lucrate, raportate pe comandă, cu tariful lor;
- regia, după aceeași regulă ca la antecalcul.
Împărțit la cantitatea predată în stoc, postcalculul dă costul unitar real. Pus lângă antecalcul, îți arată abaterea: cât și de ce s-a cheltuit mai mult sau mai puțin decât ai planificat.
Un exemplu: o șarjă de suc de mere
Fabrica de sucuri «Livada Exemplu SRL», o firmă inventată, cu cifre de exemplu, planifică o șarjă de 1.000 de sticle de suc natural de mere, de câte un litru. Antecalculul, din rețetă:
- mere: 1.400 kg × 1,20 lei = 1.680,00 lei;
- sticle și capace: 1.000 × 0,90 lei = 900,00 lei;
- manoperă: 8 ore × 40 de lei = 320,00 lei;
- regie, 10 % din materiale și manoperă: 290,00 lei.
Total: 3.190,00 lei, adică 3,19 lei pe sticlă.
La închiderea comenzii, postcalculul arată altceva. Merele au avut mai puțin suc decât de obicei, așa că s-au consumat 1.470 kg: 1.764,00 lei. S-au spart 12 sticle, deci s-au folosit 1.012: 910,80 lei. Linia s-a oprit o oră și jumătate pentru curățare, iar manopera a ajuns la 9,5 ore: 380,00 lei. Regia rămâne cea stabilită: 290,00 lei. Total: 3.344,80 lei pentru aceleași 1.000 de sticle predate, adică 3,34 lei pe sticlă.
Abaterea: 154,80 lei, adică +4,85 %. Mai important decât cifra e de unde vine: mai mult de jumătate din mere, peste o treime din manoperă, iar restul din sticle. Fiecare are altă soluție: alt furnizor sau alt soi de mere, o normă de consum corectată în rețetă, o curățare programată altfel.
Ce faci cu abaterea
Abaterea e o informație, nu o greșeală. Câteva obiceiuri care o fac folositoare:
- o urmărești pe fiecare comandă, nu doar pe lună: o abatere mare la o singură comandă se pierde în media lunii;
- o desfaci pe materiale, manoperă și regie, ca să știi pe cine întrebi;
- corectezi rețeta când abaterea se repetă: dacă merele dau constant mai puțin suc, norma de consum din rețetă e greșită, nu șarja;
- actualizezi prețul de vânzare când costul real crește de la o lună la alta.
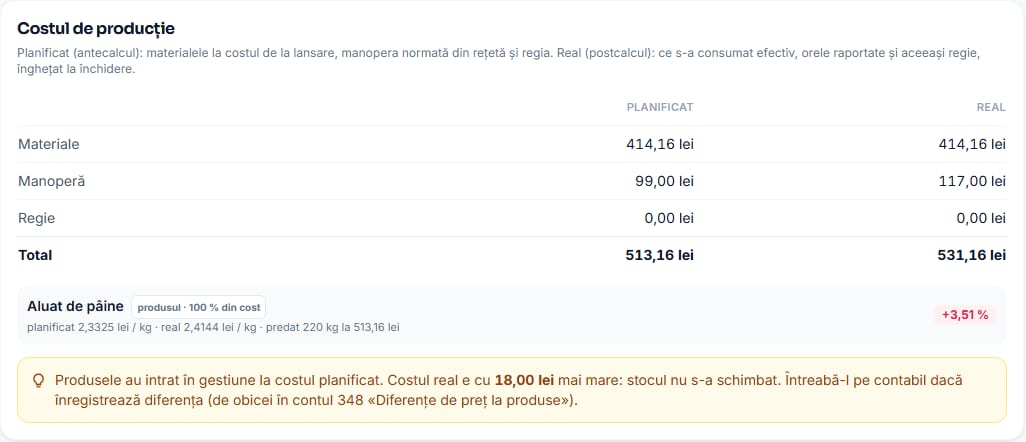
În contabilitate, dacă produsele intră în stoc la costul planificat (prestabilit), diferența față de costul real se ține de obicei în contul 348 Diferențe de preț la produse și se repartizează la ieșirea din stoc. Metoda o alege contabilul, după politicile contabile ale firmei.
Antecalculul și postcalculul în Clarvo ERP
În programul de producție Clarvo ERP, cele două calcule se fac singure, din documentele de zi cu zi:
- rețeta are versiuni, cu normele de consum, pierderile tehnologice, coprodusele, manopera normată pe operații și regia; semifabricatele au rețeta lor, desfăcută pe niveluri;
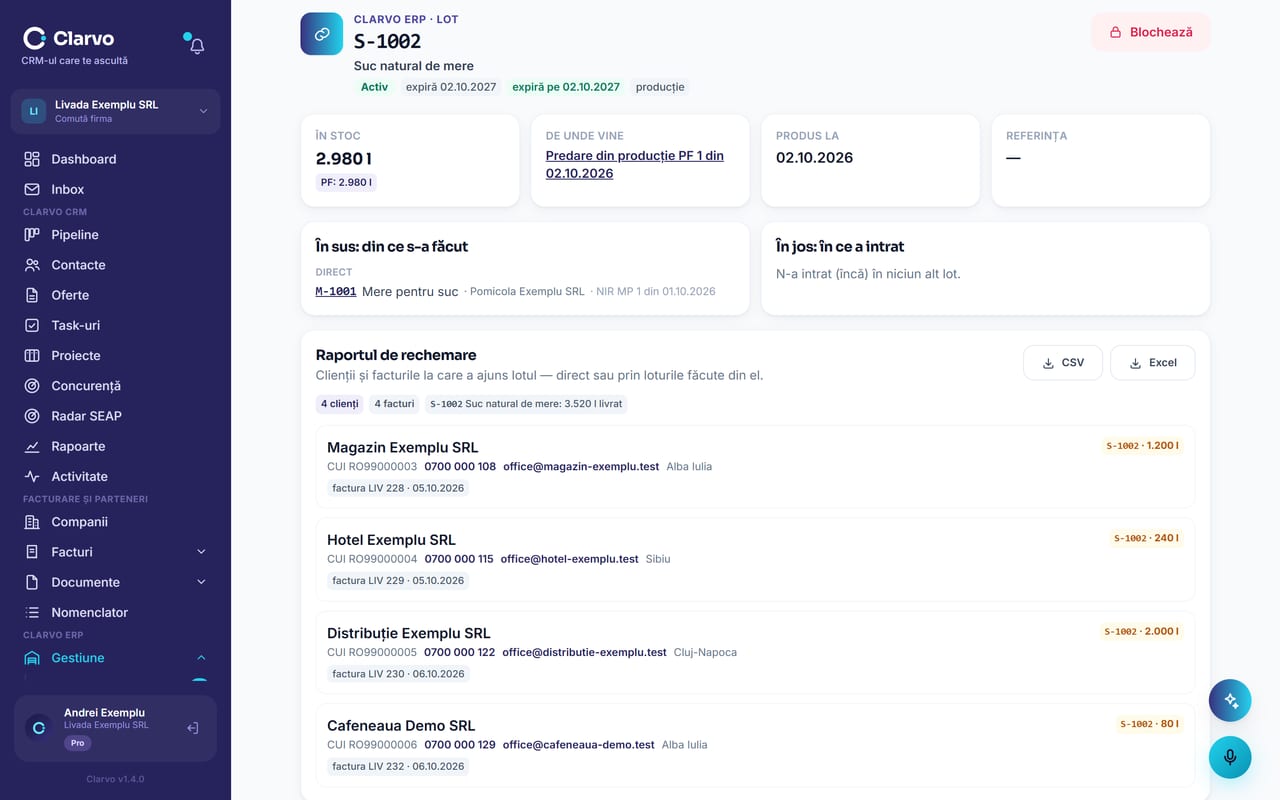
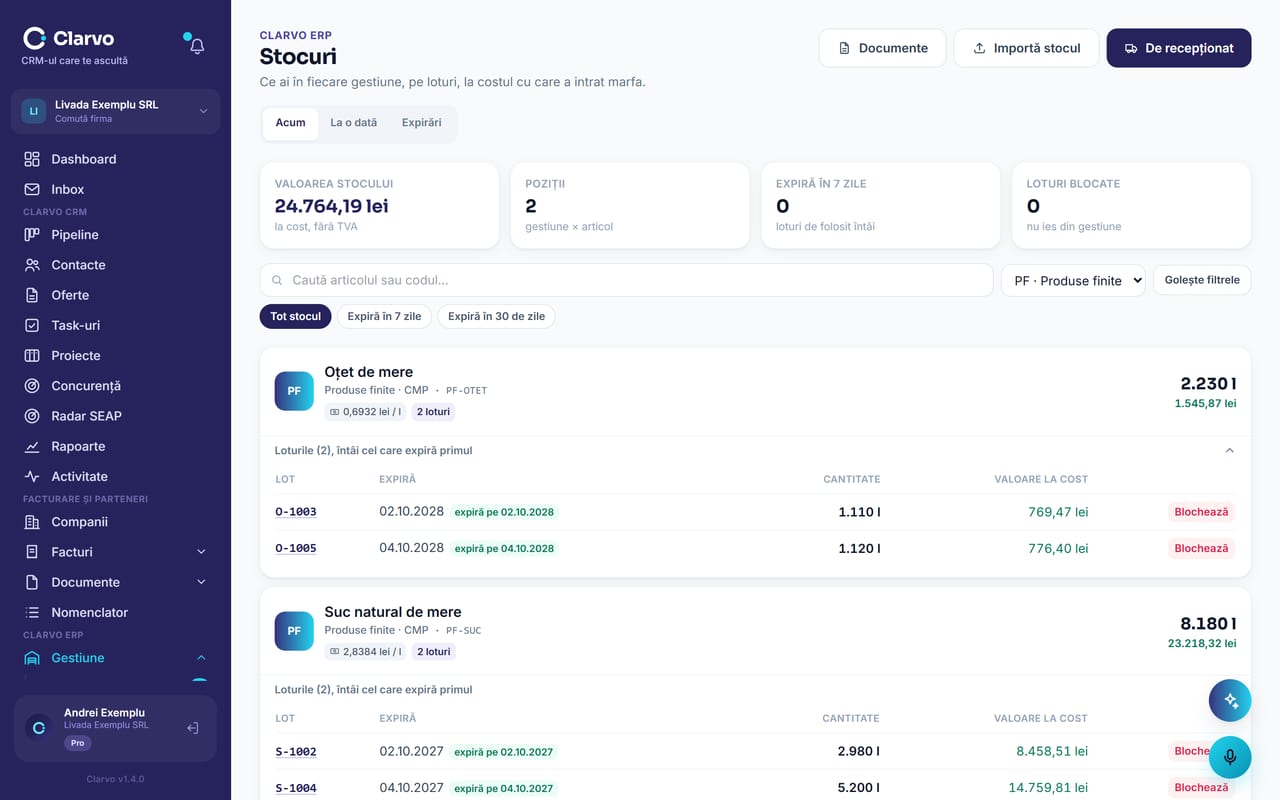
- la lansarea comenzii de producție, Clarvo face antecalculul și caută materialele în gestiune, pe loturile care expiră primele, cu ce lipsește la vedere;
- consumul și predarea se fac pe documentele de stoc obișnuite, cu predări parțiale, coproduse și lotul nou al produsului;
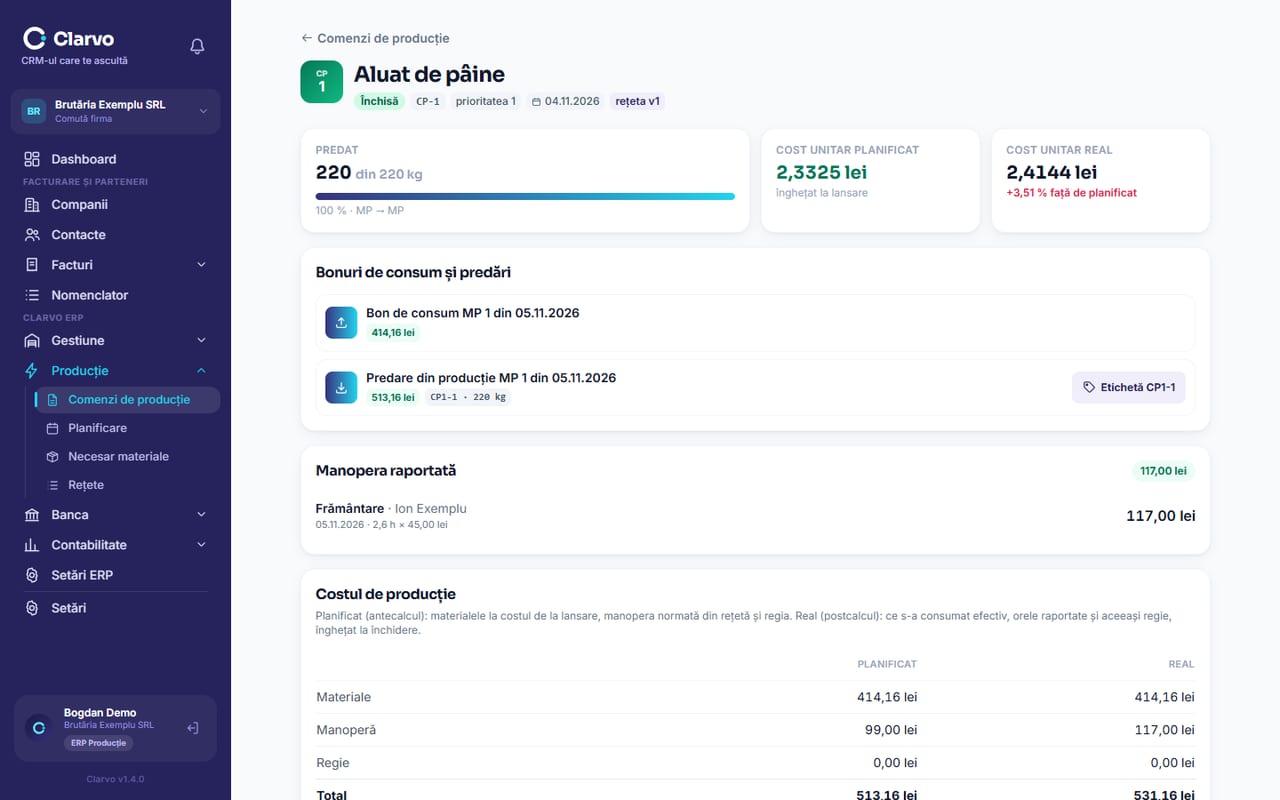
- manopera se raportează pe comandă, cu operația, orele și tariful, fără salarizare;
- la închidere, postcalculul adună materialele consumate efectiv, manopera raportată și regia, cu abaterea în lei și în procente.
Clarvo ERP Producție are prețul la cerere, pe oferta noastră, după ce vedem rețetele și gestiunile firmei. Cum se leagă loturile de materie primă de produsele finite și de clienți, ca să poți rechema un lot în câteva minute, am explicat în articolul despre gestiunea pe loturi.
Întrebări frecvente
Ce este antecalculul?
Calculul costului unui produs înainte să-l faci: din rețetă (cât din fiecare materie primă și ambalaj, cu pierderile lor), din manopera normată pe operații și din regia de producție. Îți spune cât ar trebui să coste produsul și de la ce preț de vânzare începe câștigul.
Ce este postcalculul?
Calculul costului după ce producția s-a terminat, din ce s-a întâmplat de fapt: materialele consumate efectiv, orele lucrate și regia. Pus lângă antecalcul, îți arată cât și unde s-a cheltuit mai mult sau mai puțin decât ai planificat.
Ce intră în regia de producție?
Cheltuielile fabricii care nu țin de un singur produs: energia, întreținerea și amortizarea utilajelor, salariul șefului de secție, chiria halei. Se împart pe produse după o regulă aleasă de firmă, de exemplu după orele de manoperă sau ca un procent. Cheltuielile de administrație și cele de vânzare nu intră în costul de producție.
Unde se înregistrează diferența dintre costul planificat și cel real?
Dacă produsele intră în stoc la costul planificat (prestabilit), diferența față de costul real se ține de obicei în contul 348 «Diferențe de preț la produse» și se repartizează la ieșirea din stoc. Metoda o alege contabilul, după politicile contabile ale firmei.
Află ce ți se potrivește
Răspunzi la câteva întrebări despre firmă și primești pe loc coșul potrivit, cu prețul exact pe lună. Îl cumperi direct sau îl încerci 14 zile gratuit.
Configurator în 2 minute · fără cont, fără card
Vrei să vezi Clarvo în acțiune?
Începe gratuit 14 zile cu Clarvo CRM sau cere o ofertă pentru o digitalizare pe cerințele tale.