Cum se calculează salariul net din brut în 2026
Din salariul brut se rețin CAS de 25%, CASS de 10% și impozitul de 10%, după deducerea personală; peste el, firma plătește CAM de 2,25%. Cum se calculează netul în 2026, cu salariul minim de la 1 iulie, suma netaxabilă și un exemplu pas cu pas.
9 min de cititPublicat pe
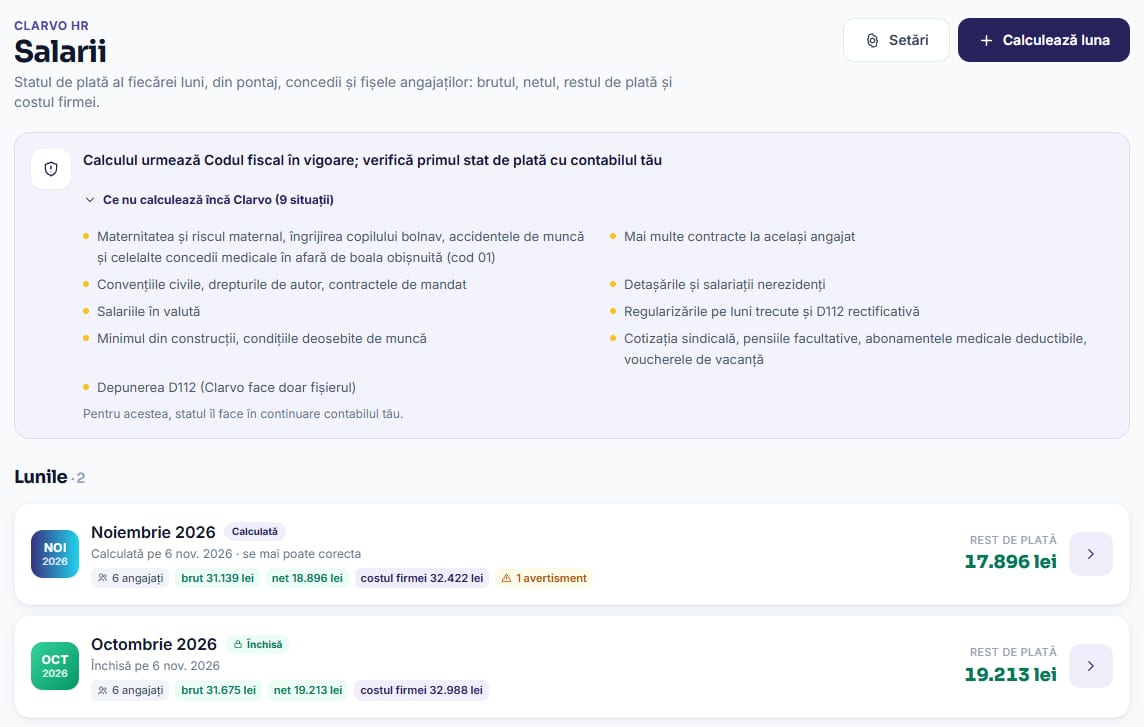
Pe fluturașul de salariu stau două cifre pe care le știe oricine: brutul din contract și netul care ajunge în cont. Între ele sunt contribuțiile angajatului și impozitul, iar în 2026 calculul are două schimbări la mijlocul anului: salariul minim a crescut de la 1 iulie, iar suma netaxabilă la salariul minim a scăzut. Mai jos găsești ce se reține din brut, în ce ordine, ce se schimbă la salariul minim și un exemplu pe salariul minim din a doua jumătate a anului, socotit pas cu pas.
Ce se reține din salariul brut
Din salariul brut al angajatului se rețin trei sume, toate stabilite de Codul fiscal (Legea 227/2015):
- CAS, contribuția de asigurări sociale (pensia): 25% din venitul brut, după art. 138 lit. a);
- CASS, contribuția de asigurări sociale de sănătate: 10%, după art. 156;
- impozitul pe venit: 10%, aplicat după art. 78 alin. (2) lit. a) pe ce rămâne din brut după CAS, CASS și deducerea personală.
Peste brut, firma mai plătește CAM, contribuția asiguratorie pentru muncă, de 2,25% (art. 220^3). Ea nu se reține din salariul angajatului: intră în costul firmei, alături de brut. Toate cele patru sume ajung la buget prin declarația D112.
Ordinea calculului
Calculul merge mereu în aceeași ordine, pentru fiecare angajat și pentru fiecare lună:
- venitul brut: salariul de bază pentru timpul lucrat, plus sporurile, orele suplimentare, indemnizația de concediu de odihnă, primele lunii;
- CAS = 25% din baza contribuțiilor și CASS = 10% din aceeași bază;
- venitul net = brutul minus CAS și CASS;
- baza impozitului = venitul net minus deducerea personală și, unde e cazul, cotizația sindicală sau contribuțiile la pensiile facultative, în plafoanele legii;
- impozitul = 10% din baza impozitului;
- salariul net = brutul minus CAS, CASS și impozit. Din el se scad apoi avansul, popririle și tichetele, ca să rezulte restul de plată.
Impozitele și contribuțiile se stabilesc în lei, fără bani: o fracțiune sub 50 de bani se lasă deoparte, iar una de 50 de bani sau mai mult se rotunjește în sus (OUG 59/2005, art. 1).
Salariul minim în 2026
Până la 30 iunie 2026, salariul de bază minim brut pe țară a fost de 4.050 lei, după HG 1.506/2024. Începând cu 1 iulie 2026, HG 146/2026 (Monitorul Oficial nr. 196 din 13 martie 2026) l-a stabilit la 4.325 lei, pentru un program normal de lucru de 166,667 ore în medie pe lună, adică 25,949 lei pe oră.
Salariul minim contează de trei ori în calcul: la suma netaxabilă, la deducerea personală, care se socotește în procente din el, și la contribuțiile minime pentru angajații cu normă parțială.
Suma netaxabilă la salariul minim
OUG 89/2025, art. III, scoate din calcul o parte din salariu pentru angajații plătiți cu salariul minim, doar pentru veniturile din 2026:
- 300 de lei, pentru lunile ianuarie–iunie 2026, dacă venitul brut nu trece de 4.300 de lei;
- 200 de lei, pentru lunile iulie–decembrie 2026, dacă venitul brut nu trece de 4.600 de lei.
Pe această sumă nu se datorează nici impozit, nici contribuții. Condițiile sunt cumulative: contract individual de muncă cu normă întreagă, la funcția de bază, salariul de bază din contract, fără sporuri, egal cu salariul minim în vigoare în luna respectivă, iar venitul brut, socotit fără tichetele de masă, voucherele de vacanță și indemnizația de hrană, sub prag. Dacă salariul de bază a fost micșorat după intrarea în vigoare a ordonanței, condiția nu mai e îndeplinită. Suma se micșorează proporțional când salariul e la minim doar o parte din lună, la angajare sau la încetarea contractului.
Deducerea personală
Deducerea personală (art. 77 din Codul fiscal) se scade din venitul net înainte de impozit. Se acordă doar la funcția de bază, în limita venitului impozabil, pentru un venit brut de cel mult salariul minim plus 2.000 de lei. Se socotește în procente din salariul minim:
- la un venit brut cel mult egal cu salariul minim: 20% fără persoane în întreținere, 25% cu una, 30% cu două, 35% cu trei și 45% cu patru sau mai multe;
- peste salariul minim, procentul scade cu 0,5 puncte la fiecare 50 de lei: între salariul minim plus 1 leu și plus 50 de lei, 19,5% fără persoane în întreținere; între plus 751 și plus 800 de lei, 12%;
- peste salariul minim plus 2.000 de lei, deducerea de bază nu se mai acordă.
Persoana în întreținere poate fi soțul sau soția, copiii ori rudele până la gradul al doilea, cu venituri lunare de cel mult 20% din salariul minim; copiii sub 18 ani sunt considerați întreținuți. Legea mai adaugă o deducere suplimentară: 15% din salariul minim pentru tinerii de până la 26 de ani cu venitul în aceeași limită și 100 de lei lunar pentru fiecare copil de până la 18 ani înscris la școală, unuia dintre părinți.
Exemplu: salariul minim din iulie 2026, pas cu pas
Un angajat de exemplu, cu normă întreagă, la funcția de bază, are în contract salariul minim, 4.325 lei brut, fără sporuri, fără persoane în întreținere și fără tichete de masă. A lucrat toată luna, de pildă octombrie 2026.
- Pasul 1, suma netaxabilă. Salariul de bază e egal cu salariul minim, iar brutul de 4.325 lei nu trece de 4.600 de lei, deci se aplică 200 de lei. Baza contribuțiilor: 4.325 − 200 = 4.125 lei.
- Pasul 2, CAS. 25% × 4.125 = 1.031,25, adică 1.031 lei.
- Pasul 3, CASS. 10% × 4.125 = 412,50, adică 413 lei (de la 50 de bani se rotunjește în sus).
- Pasul 4, deducerea personală. Brutul e egal cu salariul minim și nu sunt persoane în întreținere: 20% × 4.325 = 865 lei.
- Pasul 5, baza impozitului. 4.325 − 200 − 1.031 − 413 − 865 = 1.816 lei.
- Pasul 6, impozitul. 10% × 1.816 = 181,60, adică 182 lei.
- Pasul 7, salariul net. 4.325 − 1.031 − 413 − 182 = 2.699 lei.
- Pasul 8, ce plătește firma peste brut. CAM: 2,25% × 4.125 = 92,81, adică 93 lei. Costul firmei: 4.325 + 93 = 4.418 lei.
La buget ajung, pentru acest angajat, 1.031 + 413 + 182 + 93 = 1.719 lei. Pentru comparație, în prima jumătate a anului, la salariul minim de 4.050 lei și suma netaxabilă de 300 de lei, același calcul dă CAS 938 lei, CASS 375 lei, deducerea de 810 lei, impozitul de 163 lei și un net de 2.574 lei.
Peste salariul minim, suma netaxabilă dispare, iar deducerea scade. La un brut de 5.100 lei, tot în iulie–decembrie 2026, fără persoane în întreținere: CAS 1.275 lei, CASS 510 lei, deducerea de 12% × 4.325 = 519 lei (brutul e cu 775 de lei peste minim), baza impozitului 2.796 lei, impozitul de 280 de lei și un net de 3.035 lei; CAM-ul firmei, 115 lei.
Normă parțială, handicap, tichete de masă
- Normă parțială. CAS-ul și CASS-ul nu pot fi mai mici decât cele calculate la salariul minim, proporțional cu zilele lucrătoare în care contractul a fost activ (art. 146 alin. 5^6 și art. 168 alin. 6^1). Diferența o plătește firma, în numele angajatului. În 2026, salariul minim folosit aici se micșorează cu 300 de lei în prima jumătate a anului și cu 200 de lei în a doua. Legea are excepții: elevii și studenții până la 26 de ani, ucenicii până la 18 ani, persoanele cu dizabilități, pensionarii pentru limită de vârstă și cei cu mai multe contracte care adunate ajung la salariul minim.
- Handicap grav sau accentuat. Salariul e scutit de impozit (art. 60 pct. 1 din Codul fiscal), dar CAS-ul și CASS-ul se rețin ca la orice salariat.
- Tichetele de masă se adaugă la venit: se plătește impozit și CASS pe valoarea lor, dar nu CAS și nici CAM.
Declarația D112
Tot ce s-a reținut și ce datorează firma se declară în D112, declarația privind obligațiile de plată a contribuțiilor sociale, a impozitului pe venit și evidența nominală a persoanelor asigurate. Se depune lunar, până pe 25 inclusiv a lunii de după cea pentru care se plătesc salariile (art. 147 din Codul fiscal). Fișierul ei se validează cu DUKIntegrator, programul ANAF, care face PDF-ul de semnat cu certificatul digital și de depus în SPV sau pe e-guvernare.ro.
Salariul net din brut, în Clarvo HR Pro
În programul de salarizare din Clarvo HR Pro, pașii de mai sus se fac pentru fiecare angajat, după Codul fiscal în vigoare, cu formula fiecărei sume la vedere: brutul din pontajul Clarvo sau din zilele lucrătoare, sporurile din contract, orele suplimentare, concediul de odihnă și concediul medical pentru boala obișnuită, CAS, CASS și impozitul, deducerea personală cu persoanele în întreținere, suma netaxabilă, minimul la normă parțială, scutirea pentru handicap, tichetele, popririle, avansul și CAM-ul. Cotele, salariul minim și pragurile stau într-un tabel cu data de la care se aplică și cu sursa, așa că o lege nouă e un rând nou, nu un program nou.
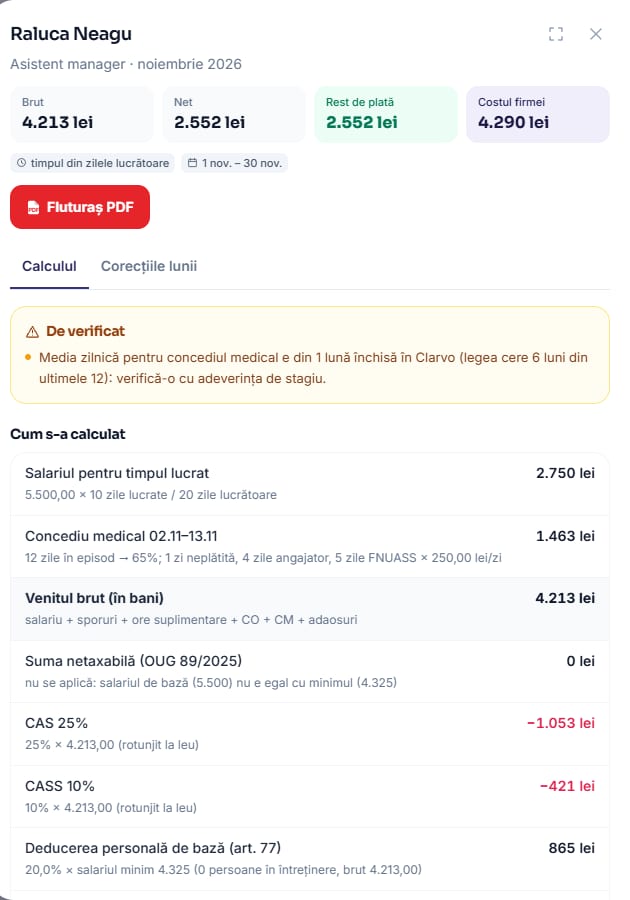
Din luna închisă ies statul de plată în PDF și Excel, fluturașii, pe care îi trimiți tu, nota contabilă și fișierul D112, validat pe schema ANAF și verificat cu DUKIntegrator. Clarvo nu depune declarația: o validezi, o semnezi și o depui tu. Salarizarea e oprită până o pornești din Clarvo HR → Angajați → Salarii și nu acoperă încă D112 pe lunile cu concediu medical, maternitatea, mai multe contracte la același angajat, convențiile civile, detașările, salariile în valută și regularizările pe luni trecute. Primul stat de plată îl verifici cu contabilul tău. Tot restul despre angajați, contracte și pontaj e în Clarvo HR.
Întrebări frecvente
Cât la sută se reține din salariul brut în 2026?
Din brut se rețin CAS de 25% și CASS de 10%, iar din ce rămâne, după deducerea personală, impozitul pe venit de 10%. Peste brut, firma plătește contribuția asiguratorie pentru muncă (CAM) de 2,25%, care nu se reține din salariul angajatului.
Cât e salariul net la salariul minim în 2026?
La salariul minim de 4.325 lei, în vigoare din 1 iulie 2026, pentru o normă întreagă la funcția de bază și fără persoane în întreținere, netul e de 2.699 lei, cu suma netaxabilă de 200 de lei. Până la 30 iunie 2026, la salariul minim de 4.050 lei și suma netaxabilă de 300 de lei, netul era de 2.574 lei.
Ce este suma netaxabilă din 2026?
O parte din salariu pe care, în 2026, nu se datorează impozit și nici contribuții: 300 de lei în ianuarie–iunie și 200 de lei în iulie–decembrie (OUG 89/2025). Se acordă salariaților cu normă întreagă, la funcția de bază, al căror salariu de bază e egal cu salariul minim și al căror venit brut, fără tichetele de masă, nu trece de 4.300 de lei în prima jumătate a anului, respectiv de 4.600 de lei în a doua.
Cum se calculează deducerea personală?
Se acordă doar la funcția de bază, pentru un venit brut de cel mult salariul minim plus 2.000 de lei (art. 77 din Codul fiscal). La un brut până la salariul minim, e 20% din salariul minim fără persoane în întreținere și ajunge la 45% pentru patru sau mai multe; peste salariul minim, procentul scade cu 0,5 puncte la fiecare 50 de lei. Legea mai dă, în condițiile ei, 15% din salariul minim tinerilor până la 26 de ani și 100 de lei lunar pentru fiecare copil înscris la școală.
Poate Clarvo să calculeze salariile?
Da, în Clarvo HR Pro, dacă firma pornește salarizarea: calculul urmează Codul fiscal în vigoare, cu pașii fiecărei sume, iar din luna închisă ies statul de plată, fluturașii, nota contabilă și fișierul D112. Clarvo nu depune D112, iar primul stat de plată îl verifici cu contabilul tău.
Află ce ți se potrivește
Răspunzi la câteva întrebări despre firmă și primești pe loc coșul potrivit, cu prețul exact pe lună. Îl cumperi direct sau îl încerci 14 zile gratuit.
Configurator în 2 minute · fără cont, fără card
Vrei să vezi Clarvo în acțiune?
Începe gratuit 14 zile cu Clarvo CRM sau cere o ofertă pentru o digitalizare pe cerințele tale.