Declarația D394: ce este, cine o depune și ce conține
Declarația D394 arată ANAF-ului, pe fiecare partener, livrările și achizițiile din țară ale unei firme plătitoare de TVA. Ce este, cine o depune, pentru ce perioadă și până când, ce conține, unde apar de obicei erorile și cum se leagă de decontul de TVA.
8 min de cititPublicat pe
Decontul de TVA spune câtă taxă ai colectat și câtă ai dedus într-o lună. Nu spune însă de la cine ai cumpărat și cui ai vândut. Pentru asta există declarația D394: lista operațiunilor din țară ale firmei, pe fiecare partener. ANAF o folosește ca să pună față în față ce declară furnizorul cu ce declară clientul, așa că o greșeală la tine se vede și la partenerul tău, și invers. Mai jos găsești ce este D394, cine o depune, pentru ce perioadă și până când, ce conține și unde apar de obicei erorile.
Ce este declarația D394
Numele întreg e lung: declarația informativă privind livrările/prestările și achizițiile efectuate pe teritoriul național de persoanele înregistrate în scopuri de TVA. Modelul, conținutul și procedura de depunere sunt aprobate prin Ordinul președintelui ANAF nr. 3.769/2015, cu modificările ulterioare; formularul se schimbă din când în când, iar programul care face fișierul trebuie să țină pasul cu versiunea în vigoare.
D394 e o declarație informativă: pe ea nu se calculează și nu se plătește nicio taxă. Rolul ei e de control. Din D394 ANAF vede, pe coduri fiscale, ce livrări și ce achiziții declară fiecare firmă și le poate compara cu declarațiile partenerilor, cu decontul de TVA și cu facturile din e-Factura.
Cine depune D394
O depun persoanele impozabile înregistrate în scopuri de TVA în România, după art. 316 din Codul fiscal, adică firmele plătitoare de TVA. Intră în declarație:
- livrările de bunuri și prestările de servicii taxabile în România, fie că taxa o datorează furnizorul, fie că o datorează beneficiarul, prin taxare inversă;
- achizițiile de bunuri și servicii taxabile cu locul în România, inclusiv cele pentru care plătește taxa beneficiarul, indiferent de data la care intervine exigibilitatea TVA.
O firmă care nu e înregistrată în scopuri de TVA nu depune D394. Livrările și achizițiile cu parteneri din alte state ale Uniunii nu intră aici: ele merg în declarația recapitulativă D390 (VIES).
Perioada de raportare și termenul
Perioada de raportare e aceeași ca la decontul de TVA: lunar, dacă firma depune decontul lunar, sau trimestrial, dacă îl depune trimestrial. Termenul de depunere e ziua de 30 inclusiv a lunii care urmează perioadei de raportare. De pildă, D394 pentru decembrie 2025 s-a depus până pe 30 ianuarie 2026, iar cea pentru trimestrul al treilea al unui an, până pe 30 octombrie.
Declarația se depune și pentru o perioadă în care n-ai avut operațiuni de felul celor din declarație. Decontul de TVA (D300) are alt termen, 25 ale lunii următoare, așa că de obicei se face întâi decontul, apoi D394, din aceleași date.
Ce conține D394
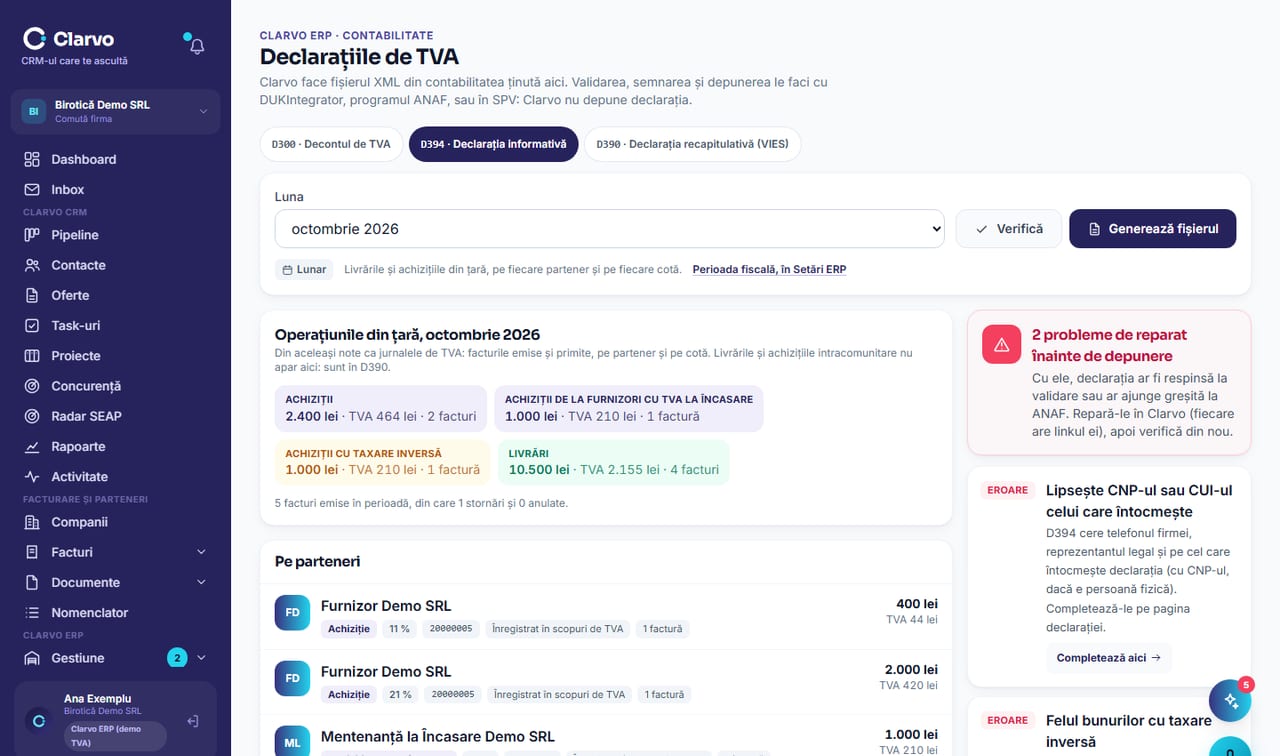
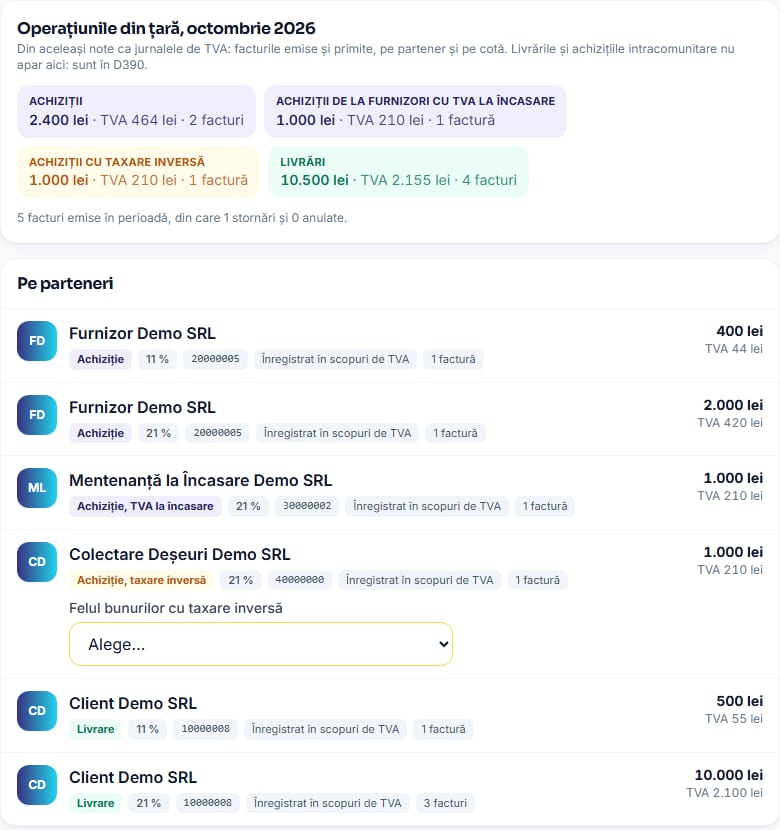
Partea cea mai mare a declarației sunt operațiunile pe parteneri. Pentru fiecare partener și pentru fiecare cotă de TVA apar baza impozabilă, TVA-ul și numărul de facturi, împărțite pe tipuri de operațiuni:
- livrările și achizițiile obișnuite, cu taxa plătită de furnizor;
- livrările și achizițiile cu taxare inversă, la care se trece și felul bunurilor, de exemplu deșeuri, cereale și plante tehnice, telefoane mobile, dispozitive cu circuite integrate sau console de jocuri, tablete și laptopuri;
- operațiunile cu persoane care nu sunt înregistrate în scopuri de TVA și achizițiile de la furnizori care aplică TVA la încasare, fiecare pe rândurile lor.
Partenerul e identificat după codul fiscal și după tipul lui: firmă înregistrată în scopuri de TVA în România, persoană neînregistrată, partener din afara țării. Pe lângă operațiuni, declarația mai are:
- rezumatul, cu totalurile pe tipuri de parteneri și pe cote;
- seriile de facturi folosite în perioadă și facturile stornate, anulate sau emise prin autofacturare;
- date despre reprezentantul legal și despre cel care întocmește declarația;
- câteva întrebări pentru perioadă, de pildă dacă ai avut operațiuni cu persoane afiliate.
Unde apar de obicei erorile
Ca și la SAF-T, problemele vin rar din formular și des din datele de zi cu zi:
- partener fără cod fiscal sau cu un cod greșit: operațiunile lui nu se mai potrivesc cu ce declară el;
- cotă trecută greșit pe factură: D394 arată altceva decât decontul și decât partenerul;
- taxare inversă fără felul bunurilor: câmpul e obligatoriu pentru aceste operațiuni;
- facturi stornate sau anulate uitate și serii de facturi necompletate;
- diferențe față de decont: dacă D394 și D300 nu pornesc din aceleași jurnale, cifrele nu mai bat.
Cel mai sigur e ca decontul, D394 și jurnalele de TVA să iasă din aceeași contabilitate și să fie verificate înainte de fișier, nu după ce DUKIntegrator întoarce o listă de erori.
Cum se depune
Fișierul XML al declarației se validează cu DUKIntegrator, programul gratuit al ANAF: alegi declarația 394 și fișierul, apeși «Validare» și, dacă apar erori, le repari în programul de contabilitate și generezi din nou. Când validarea trece, DUKIntegrator face PDF-ul declarației, pe care îl semnezi cu certificatul digital și îl depui în SPV sau pe e-guvernare.ro.
D394 în Clarvo ERP
În pachetul Contabil din Clarvo ERP, pagina «Declarații TVA» are trei file: decontul D300, declarația D394 și declarația D390. Fișierul D394 iese din aceleași note ca jurnalele de TVA, deci bate cu decontul:
- operațiunile din țară, pe fiecare partener, cotă și tip de operațiune, cu rezumatul, facturile stornate și anulate și seriile de facturi;
- «Verifică» arată ce ar strica declarația, de pildă un partener fără cod fiscal, o factură fără cod de taxă sau felul bunurilor lipsă la taxarea inversă, cu linkul unde se repară;
- datele reprezentantului și ale celui care întocmește declarația rămân pentru lunile următoare;
- «Generează fișierul» face XML-ul, validat pe schema ANAF și verificat cu DUKIntegrator, și îl păstrează în istoric.
Spus pe față: Clarvo nu depune declarația și nu o semnează; validarea și depunerea le faci cu DUKIntegrator, ca până acum. Cum se face decontul din aceleași jurnale găsești la decontul de TVA (D300) în Clarvo, iar ce e fișierul SAF-T, în articolul ce este SAF-T (D406). Clarvo ERP se pornește cu 14 zile de probă la înscriere.
Întrebări frecvente
Ce este declarația D394?
Este declarația informativă privind livrările, prestările și achizițiile efectuate pe teritoriul național de persoanele înregistrate în scopuri de TVA. Pe scurt, lista operațiunilor din țară ale firmei, pe fiecare partener: cui ai vândut, de la cine ai cumpărat, cu ce cotă, ce bază și ce TVA. Pe ea nu se plătește nimic: e o declarație informativă.
Cine trebuie să depună D394?
Persoanele impozabile înregistrate în scopuri de TVA în România după art. 316 din Codul fiscal, pentru livrările și prestările taxabile din țară și pentru achizițiile cu locul în România, inclusiv cele cu taxare inversă. O firmă care nu e înregistrată în scopuri de TVA nu depune D394.
Până când se depune D394?
Până pe 30 inclusiv a lunii care urmează perioadei de raportare. Perioada de raportare e cea a decontului de TVA, luna sau trimestrul: D394 pentru decembrie 2025, de pildă, s-a depus până pe 30 ianuarie 2026. Declarația se depune și pentru o perioadă în care n-ai avut operațiuni de declarat.
Poate Clarvo să facă declarația D394?
Clarvo ERP face fișierul ei, din aceleași note ca jurnalele de TVA: operațiunile pe parteneri, cote și tipuri, rezumatul, facturile stornate și anulate și seriile de facturi. «Verifică» arată ce ar strica declarația, cu linkul unde se repară. Validarea, semnarea și depunerea le faci cu DUKIntegrator și în SPV: Clarvo nu depune declarația.
Află ce ți se potrivește
Răspunzi la câteva întrebări despre firmă și primești pe loc coșul potrivit, cu prețul exact pe lună. Îl cumperi direct sau îl încerci 14 zile gratuit.
Configurator în 2 minute · fără cont, fără card
Vrei să vezi Clarvo în acțiune?
Începe gratuit 14 zile cu Clarvo CRM sau cere o ofertă pentru o digitalizare pe cerințele tale.